Nach einem Verkehrsunfall steht nicht selten der gesamte Alltag still – und mit ihm die Frage, wer eigentlich den Schaden bezahlt. Wir regulieren Ihre Ansprüche strukturiert gegenüber der Haftpflicht- und Kaskoversicherung des Unfallgegners, damit Sie sich auf das Wesentliche konzentrieren können. Jede Position, vom Fahrzeug- über Personenschäden bis zu möglichen Folgekosten, prüfen wir einzeln und machen sie gegenüber dem Versicherer geltend. Da jeder Unfallhergang individuelle Faktoren aufweist, erfolgt die Schadensersatz-Forderung niemals nach Schema F, sondern nach einer genauen Einzelfallprüfung.
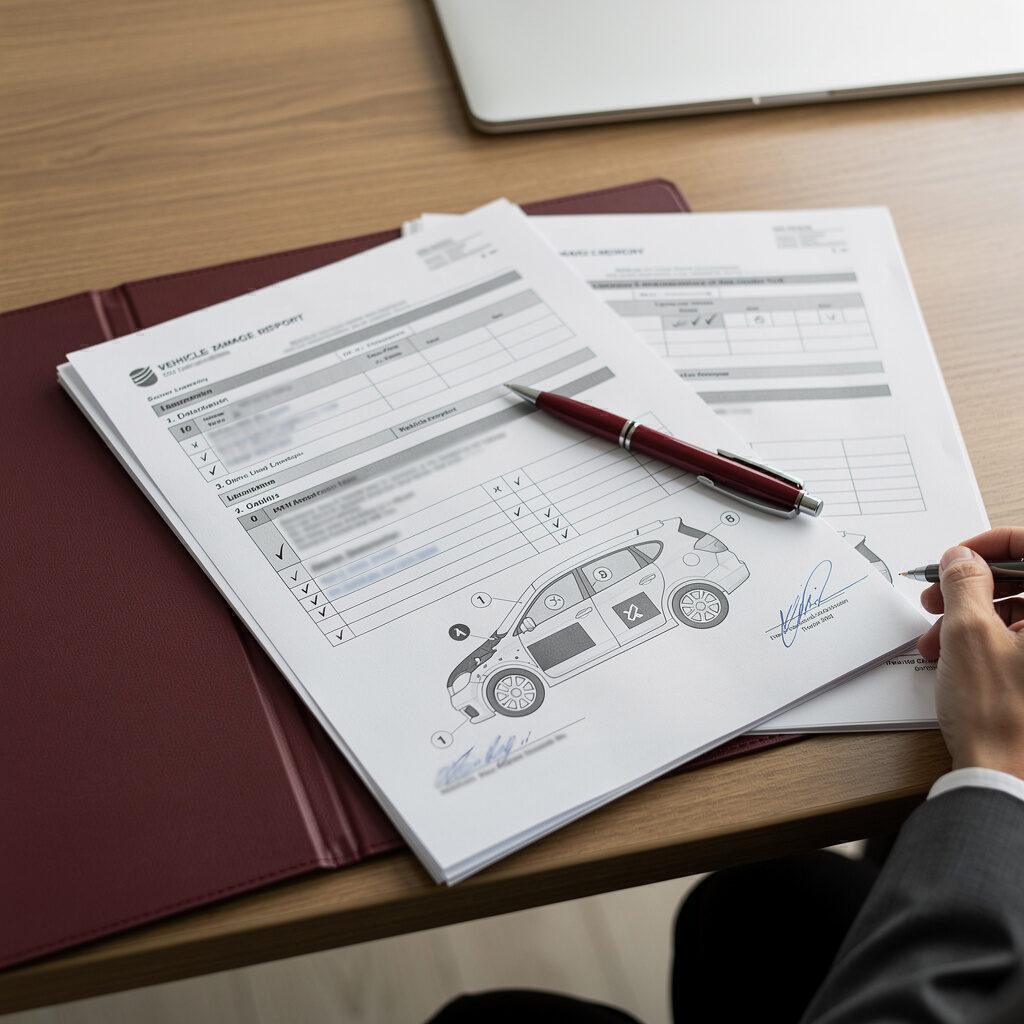
Im Mittelpunkt steht eine saubere Dokumentation. Je lückenloser die Schadenspositionen erfasst sind, desto seltener gibt es Streit mit der Versicherung. Wir fordern Gutachter an, koordinieren Werkstatt- und Mietwagen-Abläufe und behalten die Kosten im Blick. So erhalten Sie Transparenz über Ihren tatsächlichen Ersatz.
Schadensersatz nach einem Verkehrsunfall – diese Anspruchspositionen prüfen wir
Die Unfallregulierung umfasst eine ganze Reihe möglicher Schadenspositionen – von der Reparatur Ihres Kfz über Gutachterkosten, Nutzungsausfall, Mietwagen und Abrechnung von Schmerzensgeld bis hin zu Anwaltskosten. Wir prüfen für Sie, welche dieser Positionen im konkreten Einzelfall begründet sind, und setzen sie gegenüber der Haftpflicht oder Kaskoversicherung durch.
Ein Anspruch auf Schadensersatz entsteht, wenn der Unfallgegner den Vorfall rechtlich zu vertreten hat. Doch die Versicherung prüft genau, ob die geltend gemachten Kosten angemessen und notwendig waren. Hier setzen wir an: Wir strukturieren Ihre Forderungen, belegen jeden Posten und weisen ungerechtfertigte Kürzungen zurück. Wenn der Schaden am Fahrzeug repariert werden kann, klären wir, ob die Kosten in einer Fachwerkstatt oder einer markengebundenen Werkstatt anfallen. Bei einem wirtschaftlichen Totalschaden berechnen wir die Differenz zwischen dem Wiederbeschaffungswert und dem Restwert Ihres Fahrzeugs.
Jede Schadensposition benötigt eine eigene Begründung. Die Versicherung erkennt eine Position nur an, wenn sie nachvollziehbar dokumentiert ist. Ein qualifizierter Gutachter liefert die nötige Grundlage. Wir übersetzen sein Gutachten in eine rechtlich fundierte Forderung gegenüber dem Versicherer.
Fahrzeugschäden regulieren – vom Gutachter bis zur Reparatur
Nach einer Kollision erfassen wir alle materiellen Schäden am Kfz systematisch: Reparaturkosten, Gutachterhonorar, merkantilen Minderwert, Abschleppkosten und gegebenenfalls den Wertverlust bei einem Totalschaden. Wir beauftragen einen unabhängigen Gutachter, der die Schadenshöhe feststellt und somit die Basis für den Ersatz gegenüber der Versicherung bildet.
Sofern Sie den Schaden selbst regulieren und später vom Unfallgegner ersetzt verlangen, sprechen wir von einer quotenmäßigen Abrechnung. Wenn hingegen die Haftpflicht des Gegner voll haftet, übernimmt dessen Versicherung die Kosten direkt. Wir klären, welcher Weg für Sie wirtschaftlicher ist. Eine Reparatur in einer Vertragswerkstatt ist oft teurer als in einer freien Werkstatt. Der Gesetzgeber erlaubt dem Geschädigten jedoch, eine markengebundene Werkstatt zu wählen, wenn das Fahrzeug dort gewartet wurde. Wir sichern diesen Anspruch ab.
Folgekosten und Nutzungsausfall – Mietwagen und Schmerzensgeld
Neben dem reinen Fahrzeugschaden entstehen nach einem Unfall regelmäßig Folgekosten, die wir gegenüber der Versicherung geltend machen: Mietwagenkosten für die Übergangszeit, Nutzungsausfallentschädigung, wenn das Fahrzeug nicht einsatzbereit ist, sowie Heilbehandlungskosten und Schmerzensgeld bei Personenschäden. Jede dieser Positionen unterliegt einer Einzelfallprüfung.
Einen Mietwagen dürfen Sie sich nehmen, wenn Ihr Fahrzeug nicht fahrbereit ist. Die Versicherung versucht hier oft, die Tage zu kürzen, an denen das Auto ohnehin in der Werkstatt stand. Wir weisen die tatsächliche Standzeit nach. Beim Nutzungsausfall erhalten Sie eine Entschädigung, wenn Sie auf Ihr eigenes Auto verzichten müssen, ohne einen Leihwagen zu nutzen. Die Höhe bemisst sich nach der Fahrzeugklasse. Bei Personenschäden dokumentieren wir die ärztlichen Befunde. Nur so lässt sich ein angemessenes Schmerzensgeld einfordern.
Haftungsfragen und Versicherungsabwicklung im Einzelfall
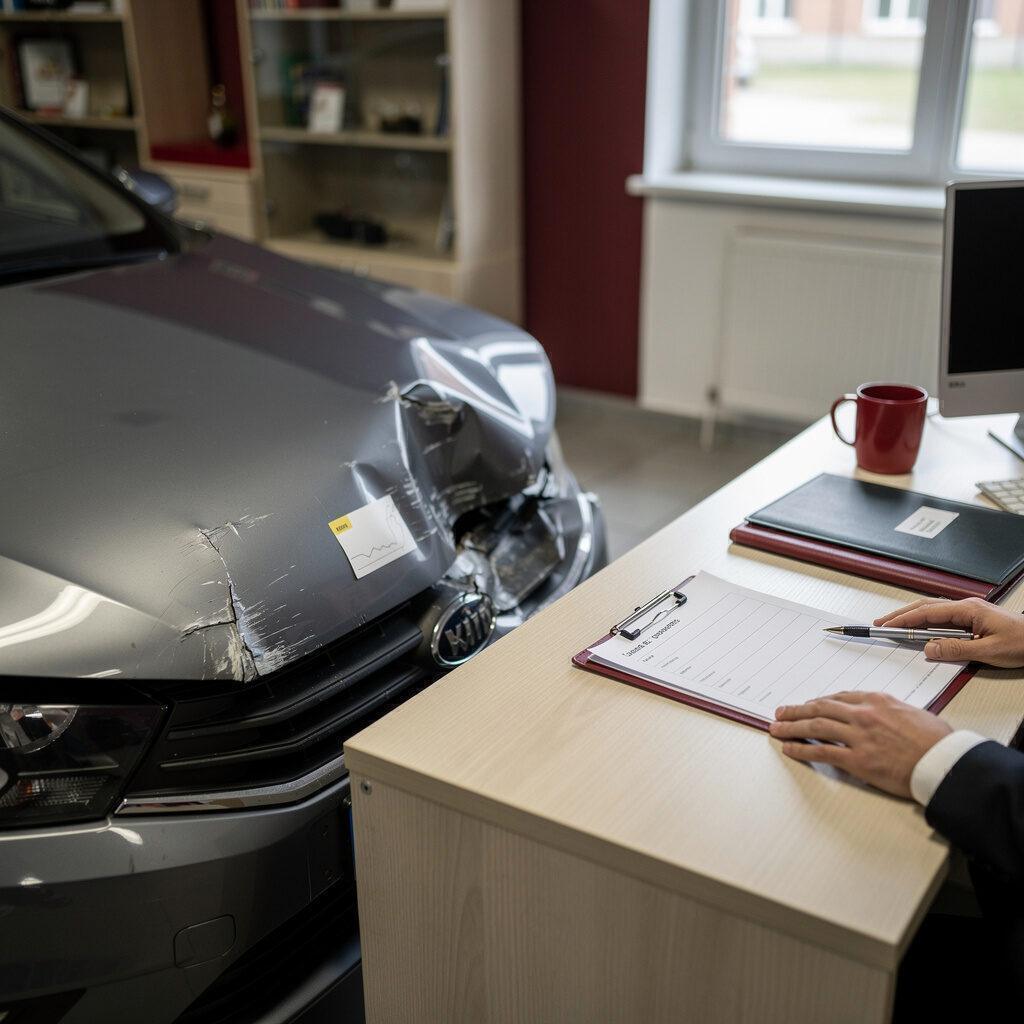
Die Frage, wer nach einem Verkehrsunfall für den Schaden aufkommt, klären wir anhand der konkreten Unfallsituation – inklusive der Haftungsquoten bei Mitverschulden, der Verhaltenspflichten im Straßenverkehr, der Verkehrssicherungspflicht und der Besonderheiten bei Kaskoversicherungen. Eine pauschale Antwort gibt es nicht, denn schon kleine Details im Ablauf verändern die Haftungslage erheblich.
Manchmal liegt die Schuld nicht eindeutig bei einer Seite. Wenn etwa beide Fahrzeuge leicht fahrlässig handelten, teilt sich die Haftung. Die Versicherung des Unfallgegners zahlt dann nur einen bestimmten Prozentsatz des Gesamtschadens. Wir analysieren den polizeilichen Bericht, ziehen Zeugen heran und prüfen, ob ein Verkehrsverstoß nachweisbar ist. Bei Kfz-Schäden, die Sie selbst verursacht haben, prüfen wir Ihre Kaskoversicherung. Die Vollkasko deckt selbst verschuldete Unfälle ab, die Teilkasko hingegen nur bestimmte Ereignisse wie Wildunfälle oder Diebstahl. Wir lesen die Versicherungsbedingungen und sagen Ihnen, was Ihr Vertrag abdeckt.
Ein häufiger Punkt ist die Verletzung der Verkehrssicherungspflicht. Wenn etwa ein Hindernis auf der Fahrbahn nicht rechtzeitig entfernt wurde, haftet der Verantwortliche. Wir prüfen, ob ein solcher Pflichtverstoß vorliegt und wie er sich auf Ihren Ersatz auswirkt.
So läuft die Unfallregulierung in unserer Kanzlei ab
Der erste Schritt ist die Kontaktaufnahme und Sichtung der Unterlagen: Unfallskizze, Polizeiprotokoll, Fotos und Gutachten. Anschließend melden wir die Ansprüche bei der Versicherung an und fordern einen Vorschuss, wenn Ihr Fahrzeug dringend repariert werden muss. Im dritten Schritt verhandeln wir die Schadenspositionen und weisen Kürzungen zurück. Kommt keine Einigung zustande, klagen wir vor dem zuständigen Gericht auf den vollen Ersatz.
Häufige Fragen zur Schadensabwicklung
Muss ich den Unfallgegner selbst kontaktieren?
Nein. Sobald wir beauftragt sind, übernehmen wir die gesamte Kommunikation mit der Versicherung und dem Unfallgegner. Sie müssen sich nicht selbst rechtfertigen.
Wer trägt die Anwaltskosten?
Wenn der Unfallgegner den Schaden zu vertreten hat, muss seine Haftpflichtversicherung auch die Anwaltskosten übernehmen. Sie tragen in diesem Fall kein Risiko. Bei einer quotenmäßigen Haftung erstattet die Versicherung den entsprechenden Anteil.
Wie lange dauert die Regulierung?
Die Bearbeitungsdauer variiert stark je nach Schadensumfang und der Kooperation durch die Versicherung. Ein einfacher Fahrzeugschaden kann oft binnen weniger Wochen geklärt sein. Personenschäden hingegen benötigen mehr Zeit, da der finale Schadensstand erst nach Beendigung der ärztlichen Behandlung festgestellt werden kann.
Jetzt Kontakt aufnehmen
Wenn Sie nach einem Verkehrsunfall Unterstützung bei der Unfallregulierung benötigen, melden Sie sich bei uns. Wir prüfen Ihren Einzelfall, strukturieren Ihre Ansprüche und setzen sie gegenüber der Versicherung durch. Je früher Sie uns einschalten, desto eher können Fehler bei der Schadensaufnahme vermieden werden. Sprechen Sie uns an – wir beraten Sie verständlich zu Ihren Möglichkeiten.